Für Selbstständige gibt es grundsätzlich die gleichen Versicherungen wie für Angestellte. Der Unterschied liegt in der Verantwortung: Du kümmerst dich allein um deinen Versicherungsschutz. Kein Arbeitgeber führt für dich Rentenbeiträge ab oder fängt die finanziellen Folgen eines Schadens auf. Hier erfährst du, welche Versicherungen Pflicht sind, wann die Berufshaftpflicht wichtig wird und wie du als Freelancer fürs Alter vorsorgen kannst.
Versicherungen für Selbstständige: Welche gibt es?
Versicherungen schützen dich vor allem vor den finanziellen Folgen von drei Arten von Schäden und Risiken:
- Schäden an deiner Person (Krankheit, Unfall) oder an deinem Besitz (Hausrat, Geschäftsinventar)
- Haftpflichtschäden, also Schäden, die du anderen zufügst
- Rechtsstreitigkeiten
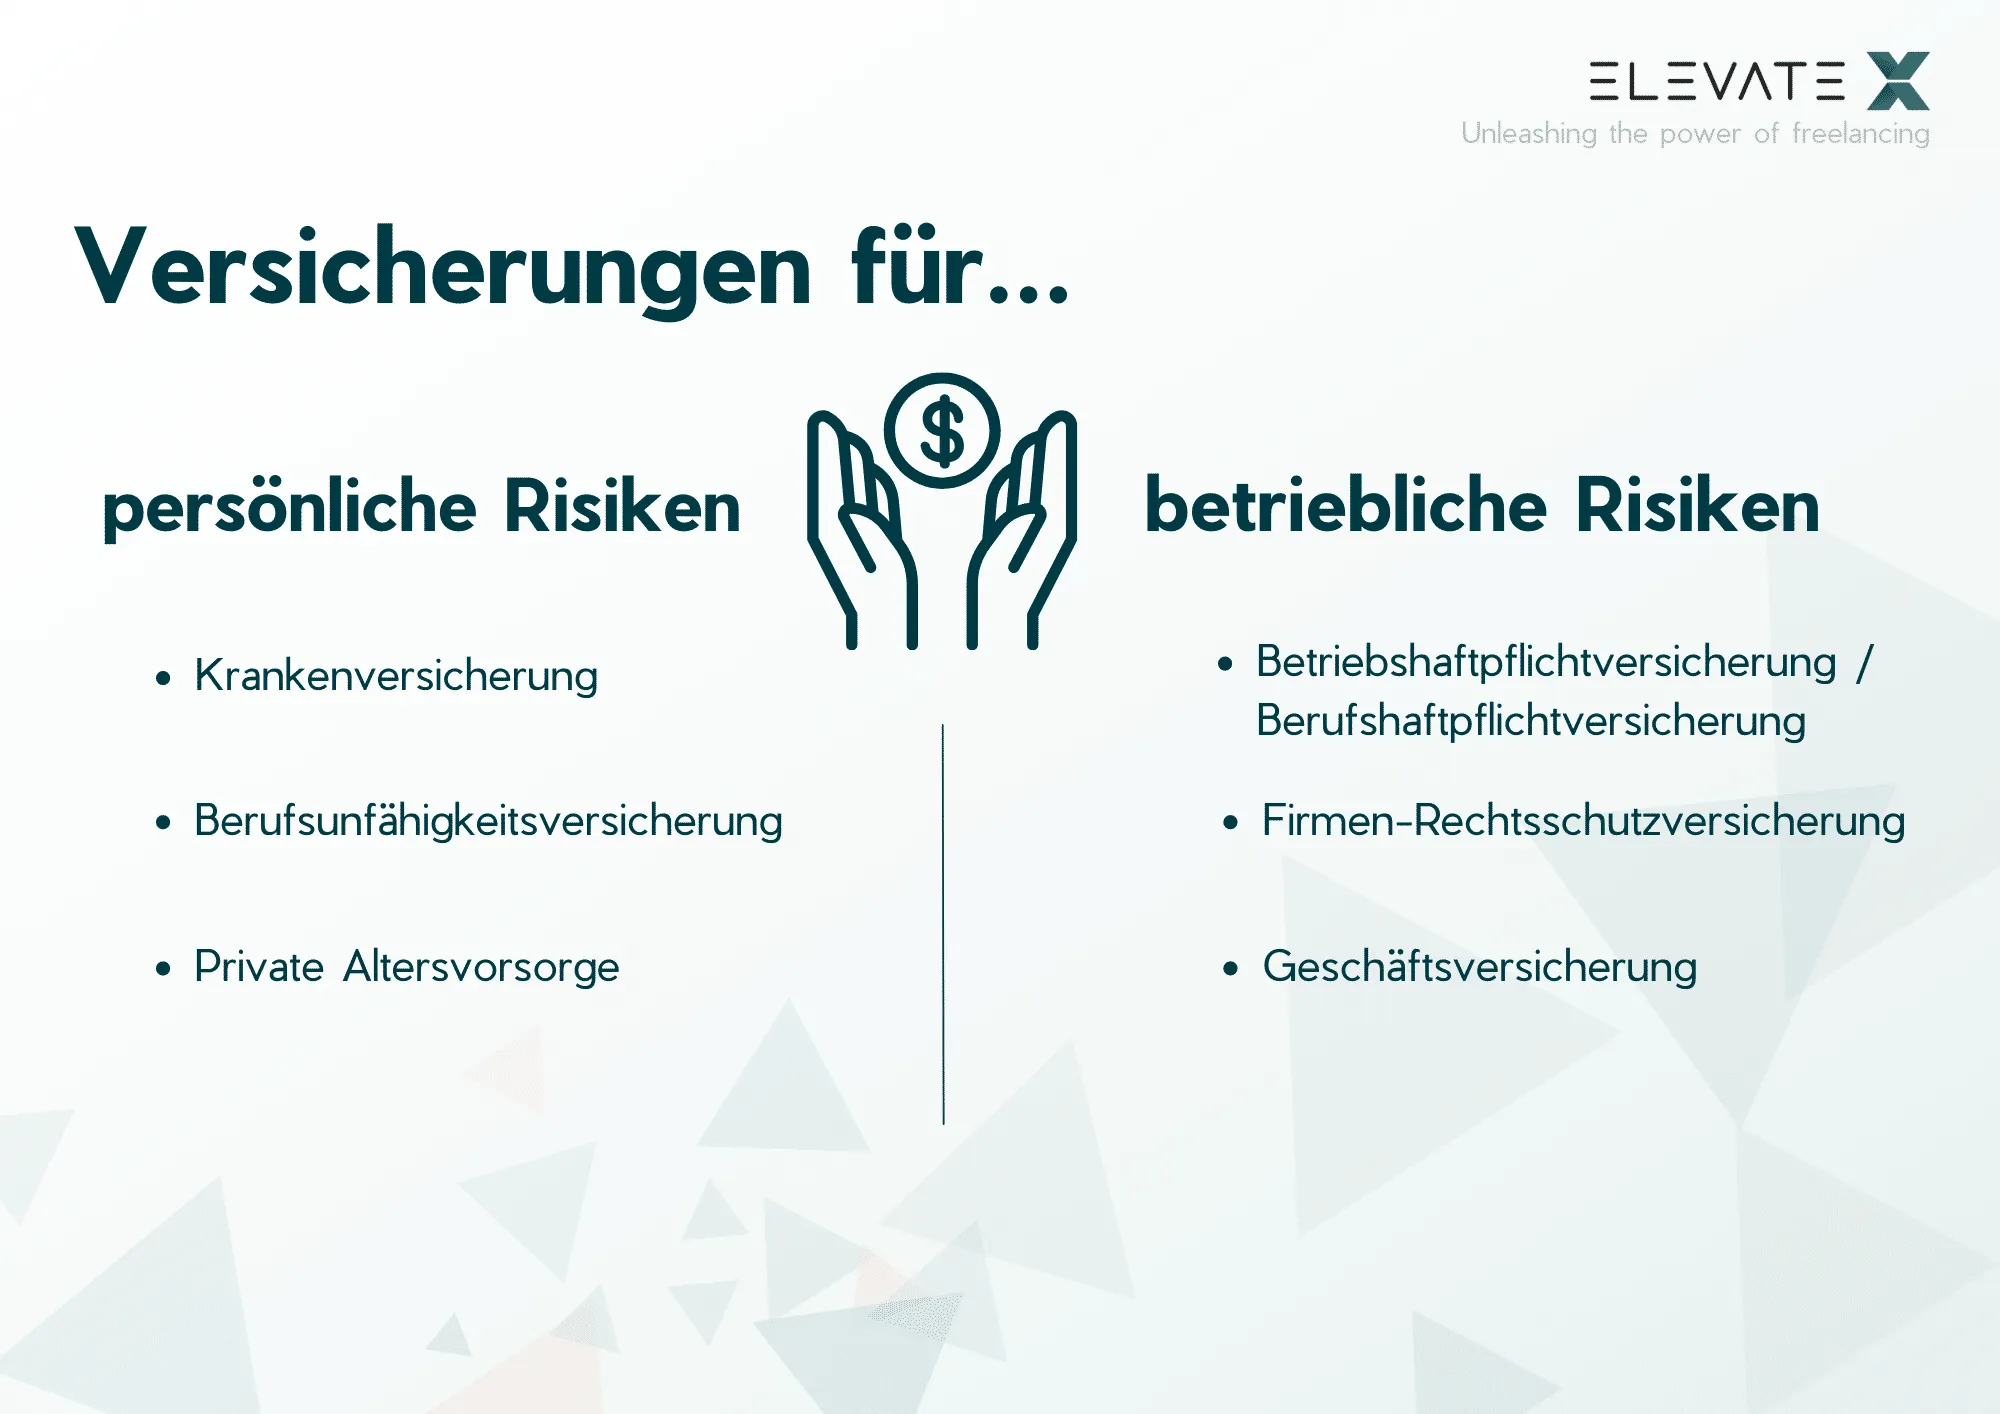
Jeder dieser Fälle kann im schlimmsten Fall deine finanzielle Existenz bedrohen. Die Risiken lassen sich in zwei Gruppen einteilen: persönliche (private) und betriebliche Risiken. Für beide brauchst du passenden Schutz.
Persönliche vs. betriebliche Risiken abdecken
Persönliche Risiken betreffen dich als Person: deine Gesundheit, dein Leben und dein Hab und Gut. Diese Risiken deckst du unter anderem mit folgenden Versicherungen ab:
- Krankenversicherung
- Berufsunfähigkeitsversicherung
- Altersvorsorge
Betriebliche Risiken entstehen im normalen Geschäftsbetrieb, etwa in deinen Geschäftsräumen oder bei bestimmten Tätigkeiten. Abdecken lassen sie sich unter anderem mit:
- Berufshaftpflicht- oder Betriebshaftpflichtversicherung
- Firmen-Rechtsschutzversicherung
- Geschäftsversicherung
Nicht jede Versicherung ist für jeden Selbstständigen gleich wichtig. Guter Schutz sichert deine wichtigsten Risiken ab, ohne dass du über- oder unterversichert bist.
Muss bei Versicherungen zwischen Freiberuflern, Freelancern und Selbstständigen unterschieden werden?
Selbstständige, Freiberufler, Freelancer: Die Begriffe werden oft gleichbedeutend verwendet, meinen aber nicht dasselbe.
„Selbstständige“ ist der Oberbegriff für alle, die auf eigene Rechnung arbeiten. Rechtlich wird zwischen Gewerbetreibenden und Freiberuflern unterschieden. Gewerbetreibende, etwa Handwerks- und Handelsbetriebe, brauchen einen Gewerbeschein und zahlen Gewerbesteuer. Freiberufler zahlen keine Gewerbesteuer. Zu den freien Berufen gehören wissenschaftliche, künstlerische und schriftstellerische Tätigkeiten sowie Dienstleistungen höherer Art, die meist ein Studium voraussetzen, etwa von Ärzten, Architekten, Rechtsanwälten oder Lehrkräften.
Als Freelancer (freier Mitarbeiter) arbeitest du ebenfalls selbstständig, meist für die Dauer eines Projekts und oft für mehrere Kunden parallel. Der Begriff ist aber kein Synonym für Freiberufler: Ob du als Freiberufler oder als Gewerbetreibender giltst, hängt von deiner Tätigkeit ab. Mehr dazu liest du im Beitrag zur Anmeldung einer freiberuflichen Tätigkeit.
Die Versicherungen selbst unterscheiden nicht zwischen diesen Gruppen. Unterschiede gibt es aber darin, welche Versicherungen für wen Pflicht sind und welche eher zweitrangig sind.
Welche Pflichtversicherungen für Selbstständige gibt es?
Alle Selbstständigen in Deutschland brauchen diese beiden Versicherungen:
- Krankenversicherung
- Pflegeversicherung
In Deutschland gilt eine Krankenversicherungspflicht, unabhängig vom Beruf. Als Selbstständiger kannst du zwischen gesetzlicher und privater Krankenversicherung wählen. Freiwillig gesetzlich versichert bleiben kannst du grundsätzlich im Anschluss an eine bisherige Pflicht- oder Familienversicherung, zum Beispiel wenn du direkt aus einer Anstellung in die Selbstständigkeit wechselst (Bundesgesundheitsministerium). Mit der gesetzlichen Krankenversicherung bist du automatisch auch pflegeversichert. Bei einer privaten Krankenversicherung schließt du zusätzlich eine private Pflegepflichtversicherung ab.
Achte auch auf das Krankengeld. Als freiwillig versicherter Selbstständiger zahlst du entweder den ermäßigten Beitragssatz ohne Krankengeld oder den allgemeinen Beitragssatz mit Krankengeld ab dem 43. Tag der Arbeitsunfähigkeit (Bundesgesundheitsministerium). Über einen Wahltarif deiner Krankenkasse kann das Krankengeld auch früher beginnen (§ 53 SGB V). Sonst überbrückst du die ersten sechs Wochen selbst, etwa mit Rücklagen oder einer privaten Krankentagegeldversicherung.
Manche Versicherungen sind nur für bestimmte Berufsgruppen Pflicht. Diese Übersicht gibt eine erste, nicht vollständige Orientierung:
Heilberufe (z. B. Ärzte, Apotheker, Pflegekräfte, Hebammen):
- Berufshaftpflichtversicherung
- Altersvorsorge: Hebammen sowie selbstständige Pflegekräfte ohne versicherungspflichtige Angestellte sind in der gesetzlichen Rentenversicherung pflichtversichert, Ärzte und Apotheker in der Regel im Versorgungswerk ihrer Kammer
Handwerksberufe und Hausgewerbetreibende:
- Rentenversicherung (für Handwerker, die in der Handwerksrolle eingetragen sind, und für Hausgewerbetreibende)
- Unfallversicherung (für Hausgewerbetreibende)
Planende Berufe (z. B. Architekten, Ingenieure):
- Berufshaftpflichtversicherung, je nach Bundesland und Tätigkeit
Bildung und Erziehung (z. B. Lehrkräfte, Erzieher):
- Rentenversicherung, wenn du keine versicherungspflichtigen Angestellten hast
Beratende Berufe (z. B. Rechtsanwälte, Notare, Steuerberater):
- Berufshaftpflichtversicherung gegen Vermögensschäden
Künstlerische und publizistische Berufe:
- Renten-, Kranken- und Pflegeversicherung über die Künstlersozialkasse
Selbstständige mit nur einem Auftraggeber:
- Rentenversicherung, wenn du dauerhaft und im Wesentlichen für einen Kunden arbeitest und keine versicherungspflichtigen Angestellten hast (mehr dazu im nächsten Abschnitt)
Daneben gibt es Sonderregeln, etwa die Insolvenzversicherung für Reiseveranstalter oder die Betriebshaftpflicht für Sicherheitsdienste. Manche Kammern schreiben weitere Versicherungen vor. Frag im Zweifel bei deiner Kammer nach.
Rentenversicherungspflicht: Wann Selbstständige einzahlen müssen
Anders als Angestellte sind Selbstständige nur in bestimmten Fällen in der gesetzlichen Rentenversicherung pflichtversichert. Welche Gruppen das sind, regelt § 2 SGB VI. Pflichtversicherte Selbstständige müssen sich in der Regel innerhalb von drei Monaten nach dem Start bei der Deutschen Rentenversicherung melden. Sonst können Beiträge nachgefordert werden.
Selbstständige mit nur einem Auftraggeber
Für IT-Freelancer in langen Projekten ist diese Regel besonders wichtig. Rentenversicherungspflichtig bist du, wenn du
- regelmäßig keine versicherungspflichtigen Angestellten beschäftigst und
- auf Dauer und im Wesentlichen nur für einen Auftraggeber arbeitest.
„Im Wesentlichen“ bedeutet nach den Arbeitsanweisungen der Deutschen Rentenversicherung: Mindestens fünf Sechstel deiner Betriebseinnahmen stammen von diesem einen Auftraggeber. Als dauerhaft gilt auch ein Rahmenvertrag, unter dem nacheinander einzelne Projektverträge laufen. Ein Projekt, das von vornherein auf höchstens ein Jahr befristet ist und keine Aussicht auf Verlängerung hat, gilt dagegen in der Regel nicht als dauerhaft. Für Gründer gibt es eine befristete Befreiung (siehe unten).
Hast du nur einen Kunden, solltest du außerdem das Thema Scheinselbstständigkeit kennen. Dabei geht es um eine andere Frage: ob du überhaupt selbstständig bist oder rechtlich als Angestellter giltst.
Wann brauchen Selbstständige keine Pflichtversicherung?
Auch wer zu einer pflichtversicherten Gruppe gehört, muss nicht in jedem Fall einzahlen (§ 2, § 5 und § 6 SGB VI). Keine Pflicht besteht oder eine Befreiung ist möglich, unter anderem wenn du
- als Lehrkraft, Erzieher oder Pflegekraft regelmäßig versicherungspflichtige Angestellte beschäftigst,
- als Handwerker mindestens 18 Jahre Pflichtbeiträge gezahlt hast und die Befreiung beantragst,
- für nur einen Auftraggeber arbeitest und dich in den ersten drei Jahren nach dem erstmaligen Start auf Antrag befreien lässt,
- nur geringfügig selbstständig tätig bist, also regelmäßig nicht mehr als die Geringfügigkeitsgrenze verdienst, die auch für Minijobs gilt,
- nach Erreichen der Regelaltersgrenze eine Vollrente wegen Alters beziehst.
Bist du unsicher, frag früh bei der Deutschen Rentenversicherung oder deiner Kammer nach. So vermeidest du Nachzahlungen.
Altersvorsorge für Freelancer: Welche Möglichkeiten hast du?
Bist du nicht rentenversicherungspflichtig, kümmerst du dich selbst um deine Altersvorsorge. Das betrifft viele Freelancer, zum Beispiel in der IT.
Gibt es eine Altersvorsorgepflicht für Selbstständige?
Noch nicht. Die Alterssicherungskommission hat im Juni 2026 empfohlen, Selbstständige ohne obligatorische Absicherung, etwa über ein Versorgungswerk, ab einem Stichtag in die gesetzliche Rentenversicherung einzubeziehen. Wer zum Stichtag schon selbstständig ist, soll sich befreien lassen können. Die Koalition will die Empfehlungen umsetzen, das Gesetzgebungsverfahren soll bis Ende 2026 abgeschlossen sein (Bundesregierung). Stand Oktober 2026 gibt es aber weder ein Gesetz noch einen Stichtag. Bis dahin gilt laut Deutscher Rentenversicherung das bestehende Rentenrecht. Behalte das Thema im Blick, vor allem wenn du gerade gründest.
Gesetzliche Rentenversicherung: auf Antrag oder freiwillig
Auch ohne Pflicht kannst du in die gesetzliche Rentenversicherung einzahlen. Dafür gibt es zwei Wege:
- Pflichtversicherung auf Antrag: Den Antrag stellst du innerhalb von fünf Jahren nach dem Start deiner Selbstständigkeit. Dann zahlst du Pflichtbeiträge, solange du selbstständig bist (§ 4 SGB VI).
- Freiwillige Versicherung: Du bestimmst Anzahl und Höhe der Beiträge selbst, 2026 zwischen 112,16 und 1.571,70 Euro im Monat. Die Beiträge für ein Jahr kannst du bis zum 31. März des Folgejahres zahlen (Deutsche Rentenversicherung).
Der wichtigste Unterschied betrifft die Erwerbsminderungsrente. Dafür brauchst du in der Regel drei Jahre Pflichtbeiträge in den letzten fünf Jahren (Deutsche Rentenversicherung). Freiwillige Beiträge zählen dafür nicht.
Basisrente (Rürup-Rente)
Die Basisrente ist vor allem für Selbstständige interessant, die nicht pflichtversichert sind. Du zahlst in einen privaten Vertrag ein und bekommst später eine lebenslange monatliche Rente, frühestens ab 62 (§ 10 EStG). Die Beiträge kannst du seit 2023 voll als Altersvorsorgeaufwendungen absetzen, bis zu einem Höchstbetrag. 2026 liegt er bei 30.826 Euro für Ledige und gilt für alle diese Beiträge zusammen, also auch für die gesetzliche Rentenversicherung oder ein Versorgungswerk (Deutsche Rentenversicherung). Die Rente versteuerst du später.
Der Haken: Das Geld ist fest gebunden. Die Ansprüche sind nicht vererblich, nicht übertragbar, nicht beleihbar, nicht veräußerbar und nicht kapitalisierbar.
Ab 2027: Altersvorsorgedepot und Förderung auch für Selbstständige
Die Riester-Förderung stand den meisten Selbstständigen bisher nicht offen. Das ändert das Altersvorsorgereformgesetz, das im Mai 2026 auch den Bundesrat passiert hat. Ab 2027 sind Selbstständige mit Einkünften aus Gewerbebetrieb oder selbstständiger Arbeit grundsätzlich förderberechtigt, auch ohne Pflichtversicherung in der gesetzlichen Rentenversicherung. Voraussetzung ist unter anderem, dass du eine Steuererklärung abgegeben hast (Bundesfinanzministerium).
Neu ist ein Altersvorsorgedepot ohne Garantien, daneben gibt es Verträge mit Garantie. Die Grundzulage beträgt bis zu 540 Euro im Jahr, wenn du 1.800 Euro selbst einzahlst. Das neue Modell löst die Riester-Rente ab, bestehende Riester-Verträge laufen weiter (Deutsche Rentenversicherung).
Private Vorsorge ohne staatliche Förderung
Daneben kannst du frei vorsorgen:
- Wertpapiere: Mit einem Sparplan investierst du jeden Monat automatisch einen festen Betrag, etwa in einen breit gestreuten ETF. Die Kurse können stark schwanken. Das passt vor allem für Geld, das du lange nicht brauchst.
- Private Rentenversicherung: Sicher ist nur die garantierte Rente, Überschüsse kommen gegebenenfalls dazu. Achte auf die Kosten.
- Immobilien: Eine selbst genutzte Immobilie spart dir im Alter die Miete, eine vermietete bringt Einnahmen. Dafür bindet sie viel Kapital.
Mehrere Bausteine verteilen das Risiko. Welche Mischung zu dir passt, hängt von Einkommen, Alter und Risikobereitschaft ab. Dieser Überblick ist keine Anlageberatung. Lass dich vor einer Entscheidung unabhängig beraten.
Berufshaftpflichtversicherung für Freelancer: Brauchst du sie?
Die Berufshaftpflicht schützt dich vor den finanziellen Folgen von Fehlern in deiner Arbeit. Fordert ein Kunde oder ein Dritter Schadenersatz, stellt dich die Versicherung von berechtigten Ansprüchen frei und wehrt unberechtigte ab (§ 100 VVG). Je nach Vertrag deckt sie Personen-, Sach- und Vermögensschäden ab.
Für welche freien Berufe ist die Berufshaftpflicht Pflicht?
Für einige freie Berufe schreibt das Gesetz eine Berufshaftpflicht vor. Rechtsanwälte müssen sie nach § 51 BRAO abschließen, Steuerberater nach § 67 StBerG. Auch für Ärzte gilt nach dem Berufsrecht eine Versicherungspflicht, für Architekten und Ingenieure je nach Bundesland.
Für IT-Freelancer, Berater und Projektmanager gibt es in der Regel keine gesetzliche Pflicht. Manche Auftraggeber verlangen eine Berufshaftpflicht aber im Vertrag, teils mit einer bestimmten Deckungssumme. Prüfe deshalb vor jedem Projekt, was dein Freelancer-Vertrag zur Haftung regelt.
Warum die Berufshaftpflicht für IT-Freelancer so wichtig ist
IT-Freelancer tragen viel Verantwortung und arbeiten oft mit sensiblen Daten an komplexen Projekten. Darauf wies Versicherungsfachmann Phillip Gohl, spezialisiert auf freie Berufe, 2023 im Interview mit ElevateX hin. Mögliche Schäden reichen von Programmierfehlern und Projektverzögerungen bis zu Rechtsstreitigkeiten und Vermögensschäden.
Ein Beispiel: Du übersiehst einen Fehler in einer geschäftskritischen Software, und beim Kunden fällt das System aus. Der Kunde verliert Umsatz und fordert Schadenersatz von dir. Ohne Versicherung zahlst du aus eigener Tasche. Das kann deine Existenz bedrohen und deinem Ruf schaden. Für IT-Freelancer gibt es deshalb spezielle IT-Haftpflichtversicherungen.
Was kostet eine Berufshaftpflicht?
Pauschal lässt sich das nicht sagen. Die Kosten hängen vor allem von Deckungssumme, Leistungsumfang, Honorarumsatz und deiner persönlichen Risikosituation ab. Je umfassender der Schutz, desto höher die Prämie. Vergleiche mehrere Angebote und achte auf die Leistungen, nicht nur auf den Preis.
Darauf solltest du bei der Auswahl achten
Gohls Tipps aus dem Interview:
- Breite Deckung: Die Police sollte Vermögens-, Personen-, Sach- und Vermögensfolgeschäden abdecken. Weil Kunden und Anforderungen wechseln, passt oft ein auf dich zugeschnittenes Paket.
- Weltweiter Schutz: Die Police sollte weltweit gelten, weil Freelancer oft in internationalen Projekten arbeiten.
- Rechtsverletzungen: Auch Ansprüche wegen Rechtsverletzungen sollten mitversichert sein.
- Individuelle Beratung: Lass dich beraten, damit der Vertrag zu deinen Projekten und Risiken passt.
Zusätzliche Versicherungen für Freelancer
Einige der folgenden Versicherungen sind für bestimmte Berufsgruppen Pflicht. Sinnvoll sind sie für viele Freelancer.
Unfallversicherung
Die Versicherung schützt dich vor den finanziellen Folgen eines Unfalls. Bei einer unfallbedingten Invalidität übernimmt sie zum Beispiel Kosten für den barrierefreien Umbau von Wohn- und Geschäftsräumen oder gleicht fehlendes Einkommen aus.
Betriebshaftpflichtversicherung
Diese Versicherung deckt Sach-, Personen- und Vermögensfolgeschäden ab, die durch dich, dein Personal oder deine Produkte entstehen oder sich in deinen Geschäftsräumen ereignen. Typisches Beispiel: Ein Kunde stolpert in deinem Büro über ein Kabel und verletzt sich.
Vermögensschaden-Haftpflichtversicherung
Diese Versicherung greift, wenn jemand durch einen Fehler von dir einen finanziellen Schaden erleidet. Besonders sinnvoll und teilweise Pflicht ist sie für planende und beratende Berufe, etwa für Architekten, Gutachter, Inkassobüros, Treuhänder oder Immobilienverwalter. Als IT-Freelancer achtest du am besten darauf, dass deine Berufshaftpflicht Vermögensschäden einschließt.
Betriebsunterbrechungsversicherung (Ertragsausfallversicherung)
Diese Versicherung zahlt laufende Kosten wie Miete oder Löhne weiter, wenn dein Betrieb vorübergehend stillsteht, zum Beispiel nach einem Diebstahl oder einem Feuer.
Rechtsschutzversicherung
Landet ein geschäftlicher Streit vor Gericht, kann das teuer werden. Eine Gewerbe- oder Firmenrechtsschutzversicherung übernimmt dann die Anwalts- und Gerichtskosten. Oft sind auch Gutachten und außergerichtliche Einigungen, etwa eine Mediation, mitversichert.
Fazit
Als Selbstständiger trägst du persönliche und betriebliche Risiken selbst. Pflicht sind für alle die Kranken- und die Pflegeversicherung, je nach Beruf auch die Rentenversicherung oder die Berufshaftpflicht. Arbeitest du dauerhaft fast nur für einen Kunden, prüfe, ob du rentenversicherungspflichtig bist.
Für IT-Freelancer ist die Berufshaftpflicht freiwillig, aber eine der wichtigsten Versicherungen, denn ein einziger Fehler im Projekt kann teuer werden. Eine allgemeine Pflicht zur Altersvorsorge gibt es noch nicht. Infrage kommen die gesetzliche Rente, die Basisrente, ab 2027 die neue geförderte private Vorsorge und ungeförderte Anlagen. Welche Versicherungen du darüber hinaus brauchst, hängt von Branche und Lebenssituation ab. Plane die Kosten von Anfang an in deinen Stundensatz ein.
FAQs
Welche Versicherungen für Selbstständige gibt es?
Welche Versicherungen für Selbstständige sind verpflichtend?
Brauchst du als Freelancer eine Berufshaftpflichtversicherung?
Müssen Freelancer in die gesetzliche Rentenversicherung einzahlen?
Gibt es eine Altersvorsorgepflicht für Selbstständige?